
- 発言者
- 舞立 昇治
- 発言者名(原文表記)
- 舞立昇治
- 役職(原文表記)
- 財務副大臣
- 発言日
- 2026-06-16
- 会議名
- 参議院 財政金融委員会
- 発言種別
- 国会委員会
- 国会回次
- 第221回
- 発言番号
- 102
読み込み中
国会委員会
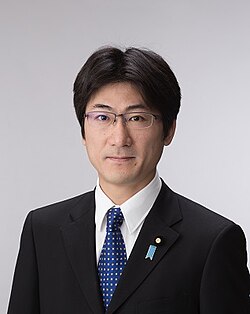 舞立 昇治(財務副大臣)
国会会議録検索システムから取得した原文です。要約や言い換えは加えていません。
○副大臣(舞立昇治君) お答えいたします。 まず、役割についてでございますが、相続税は、累進税率の適用により富の集中の抑制を図ることに加え、資産の再分配を通じて格差の固定化を防止するなど、税制全体の中で重要な役割を果たしていると考えております。 御指摘の平成二十五年度税制改正におきましては、資産の再分配機能の回復を図る観点から基礎控除の引下げや最高税率の引上げを行ったところでございますが、これらの見直しにより負担増が想定される都市部の土地保有者の負担調整の観点から、居住用の宅地等につきまして課税価格を八〇%減額する小規模宅地等の特例の拡充等も同時に行わせていただいたところでございます。 この相続税の申告状況について、令和六年の実績を申し上げれば、死亡者数約百六十万人のうち、実際に課税対象となっているのは約十六・七万件、御指摘の約一割ということで、これが一般家庭と言えるかどうかと、まで波及しているのかどうかというところは評価は分かれるところだと思いますけれども、平成二十五年度税制改正以前と比較して増加していることは事実でございます。 この相続税の在り方については、これらの件数や割合のみで考えるのではなく、税制全体の中で再分配機能をどの程度発揮させるべきかといった視点も踏まえつつ考えていくべき課題であると考えております。
この発言の取得元です。原文は国会会議録検索システムでも確認できます。