
- 氏名
- 田中 健
- 氏名かな
- たなか けん
- 現在の所属政党
- 国民民主党
- 公式サイト
- 未登録
読み込み中
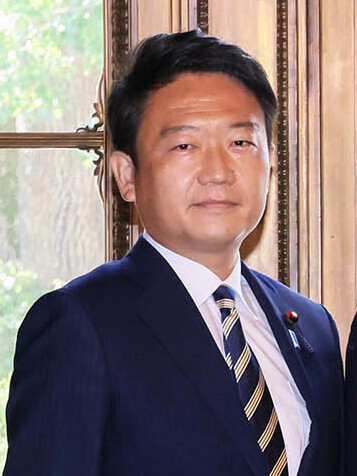
写真: 首相官邸(首相官邸ホームページ) / CC BY 4.0 / 出典: Wikimedia Commons (トリミング・縮小して掲載)
この政治家が公約に対して示した姿勢です。政党公約・個人公約を問わず、公開しているものをすべて対象にしています。公約ごとに最新の姿勢を姿勢区分で分けており、変化した経緯は各欄の「姿勢推移」から確認できます。姿勢は上書きせず、変化した場合は期間を分けて記録します。発言などから読み取れない場合は「不明」のままにしています。
2026-06-22 〜 現在根拠にした発言の期間: 2026年6月
田中健氏は、自民党の政党公約にある飲食料品の2年間の非課税化に相当する、食料品の消費税をゼロ又は1%にする時限的措置について、価格への反映の不確実性や事業者・地方財政への副作用を挙げ、所得・住民税の税額控除や社会保険料負担軽減を優先すべきだと述べている。検討自体の必要性には触れるものの、この2年間の食料品消費税減税という手法には反対している。(条件: 価格への確実な反映、農家、外食産業、事業者への影響・事務負担への対応、地方財政の減収への補填・対策、国民会議で示された懸念への具体的な解決策)
下がらない可能性が少しでもあるならば、やはり、価格への反映というのが不確実なつなぎとしての消費税の引下げというのは、私、負担軽減策の中心に据えるのがいいのかといった疑問が生まれます。
2026-06-22 衆議院 予算委員会: 時限的な消費税引下げを負担軽減策の中心とすることに疑問を示している。
どう考えても、私は、食料品の消費税相当額の給付という政策にした方が妥当ではないかと考えますが、再び総理にお答えいただければと思います。
2026-06-22 衆議院 予算委員会: 食料品の消費税をゼロ又は1%にする方法に代えて、相当額の給付を選ぶべきだとしている。
一度下げた税というのを二年後には戻す、なかなかこれは大変だと思います。つまり、増税になりますので、それが私は難しいと思っています。
2026-06-22 衆議院 予算委員会: 公約にある2年間という時限設定と、その後の税率復元に明確な難色を示している。
私たちは、仮に五兆円の規模の財源があるならば、価格が本当に下がるかも不確実であって、農家や外食や地方財政、今聞きました副作用の大きい二年間の消費減税よりも、現役世代に直接届く所得税や住民税の税額控除、そして社会保険料負担の軽減に優先的に使うべきではないかということを提案しています。
2026-06-22 衆議院 予算委員会: 2年間の食料品に係る消費税減税より、別の負担軽減策を優先すべきだと明示している。
2026-06-03 〜 現在根拠にした発言の期間: 2026年5月〜6月
自由民主党の政党公約全体への賛否は述べていないが、田中氏は個人の見解として、防災・減災・国土強靱化に充てる目的別国債を「検討すべき」と述べ、当該分野への資金投入を提案している。また、燃料価格・供給不安への緊急対策を必要としている。(条件: 目的別国債について、資金使途を明確にすること、国債資金が対象分野のどの事業・地域でどのような効果を上げたか分かる制度設計とすること)
そういう意味では、やはり目的別の個人向けの国債というのも私は検討すべきだと思っていまして、一つは子供、例えば教育応援国債だとか、例えば防災・減災、国土強靱化、これから大変に予算がかかります、こういったものですね、そういったものに目的化するというのも、一つ考えが必要かと思っています。
2026-05-29 衆議院 財務金融委員会: 公約に含まれる国土強靱化について、必要な予算を念頭に目的別国債の検討を明示的に提案している。
単に名前をつけるだけというよりも、しっかりとその国債が、教育や少子化対策や防災や国土強靱化に充当してどのような事業に使われたのか、またどのような地域で効果があったのかということが分かれば、私たちは、それに対して投資をしよう、NISAするんだったら国に協力しようという思いも私は高まるんじゃないかと思っています。
2026-05-29 衆議院 財務金融委員会: 防災・国土強靱化への資金充当と、その使途・効果の可視化を伴う投資を支持している。
したがって、足下の価格高騰を抑える緊急対策は必要であります。
2026-06-03 衆議院 本会議: エネルギー価格高騰への対策の必要性を明示しており、公約対象のエネルギー分野のリスク対応と方向性が一致する。
2026-03-13 〜 現在根拠にした発言の期間: 2026年3月
政党公約とは別に、田中氏は会派を代表して四法律案への賛成を明示し、その改正内容として戦略分野への設備投資を促進する措置が盛り込まれたと述べている。17分野への集中投資そのものを個別に論じた発言ではないが、戦略分野の設備投資促進を含む法案への賛成を示している。
私は、会派を代表して、ただいま議題となりました特例公債法改正法案、復興財源確保法改正法案、所得税法等改正法案、関税定率法等改正法案、四法律案について、賛成の立場から討論を行います。
2026-03-13 衆議院 本会議: 戦略分野への設備投資促進措置を含むと同じ発言内で説明している法律案について、賛成の立場を明示している。
今回の改正では、戦略分野への設備投資を促進するため、即時償却、税額控除、そして我が国民民主党の提案である三年間の繰越控除が盛り込まれました。
2026-03-13 衆議院 本会議: 戦略分野への設備投資促進という、公約の集中投資と関連する施策に言及している。
現在「強く推進」に分類される姿勢はありません。
2026-06-03 〜 現在根拠にした発言の期間: 2026年5月〜6月
自由民主党の政党公約全体への賛否は述べていないが、田中氏は個人の見解として、防災・減災・国土強靱化に充てる目的別国債を「検討すべき」と述べ、当該分野への資金投入を提案している。また、燃料価格・供給不安への緊急対策を必要としている。(条件: 目的別国債について、資金使途を明確にすること、国債資金が対象分野のどの事業・地域でどのような効果を上げたか分かる制度設計とすること)
そういう意味では、やはり目的別の個人向けの国債というのも私は検討すべきだと思っていまして、一つは子供、例えば教育応援国債だとか、例えば防災・減災、国土強靱化、これから大変に予算がかかります、こういったものですね、そういったものに目的化するというのも、一つ考えが必要かと思っています。
2026-05-29 衆議院 財務金融委員会: 公約に含まれる国土強靱化について、必要な予算を念頭に目的別国債の検討を明示的に提案している。
単に名前をつけるだけというよりも、しっかりとその国債が、教育や少子化対策や防災や国土強靱化に充当してどのような事業に使われたのか、またどのような地域で効果があったのかということが分かれば、私たちは、それに対して投資をしよう、NISAするんだったら国に協力しようという思いも私は高まるんじゃないかと思っています。
2026-05-29 衆議院 財務金融委員会: 防災・国土強靱化への資金充当と、その使途・効果の可視化を伴う投資を支持している。
したがって、足下の価格高騰を抑える緊急対策は必要であります。
2026-06-03 衆議院 本会議: エネルギー価格高騰への対策の必要性を明示しており、公約対象のエネルギー分野のリスク対応と方向性が一致する。
2026-03-13 〜 現在根拠にした発言の期間: 2026年3月
政党公約とは別に、田中氏は会派を代表して四法律案への賛成を明示し、その改正内容として戦略分野への設備投資を促進する措置が盛り込まれたと述べている。17分野への集中投資そのものを個別に論じた発言ではないが、戦略分野の設備投資促進を含む法案への賛成を示している。
私は、会派を代表して、ただいま議題となりました特例公債法改正法案、復興財源確保法改正法案、所得税法等改正法案、関税定率法等改正法案、四法律案について、賛成の立場から討論を行います。
2026-03-13 衆議院 本会議: 戦略分野への設備投資促進措置を含むと同じ発言内で説明している法律案について、賛成の立場を明示している。
今回の改正では、戦略分野への設備投資を促進するため、即時償却、税額控除、そして我が国民民主党の提案である三年間の繰越控除が盛り込まれました。
2026-03-13 衆議院 本会議: 戦略分野への設備投資促進という、公約の集中投資と関連する施策に言及している。
現在「条件付き賛成」に分類される姿勢はありません。
現在「不明」に分類される姿勢はありません。
現在「慎重」に分類される姿勢はありません。
現在「先送り」に分類される姿勢はありません。
2026-06-22 〜 現在根拠にした発言の期間: 2026年6月
田中健氏は、自民党の政党公約にある飲食料品の2年間の非課税化に相当する、食料品の消費税をゼロ又は1%にする時限的措置について、価格への反映の不確実性や事業者・地方財政への副作用を挙げ、所得・住民税の税額控除や社会保険料負担軽減を優先すべきだと述べている。検討自体の必要性には触れるものの、この2年間の食料品消費税減税という手法には反対している。(条件: 価格への確実な反映、農家、外食産業、事業者への影響・事務負担への対応、地方財政の減収への補填・対策、国民会議で示された懸念への具体的な解決策)
下がらない可能性が少しでもあるならば、やはり、価格への反映というのが不確実なつなぎとしての消費税の引下げというのは、私、負担軽減策の中心に据えるのがいいのかといった疑問が生まれます。
2026-06-22 衆議院 予算委員会: 時限的な消費税引下げを負担軽減策の中心とすることに疑問を示している。
どう考えても、私は、食料品の消費税相当額の給付という政策にした方が妥当ではないかと考えますが、再び総理にお答えいただければと思います。
2026-06-22 衆議院 予算委員会: 食料品の消費税をゼロ又は1%にする方法に代えて、相当額の給付を選ぶべきだとしている。
一度下げた税というのを二年後には戻す、なかなかこれは大変だと思います。つまり、増税になりますので、それが私は難しいと思っています。
2026-06-22 衆議院 予算委員会: 公約にある2年間という時限設定と、その後の税率復元に明確な難色を示している。
私たちは、仮に五兆円の規模の財源があるならば、価格が本当に下がるかも不確実であって、農家や外食や地方財政、今聞きました副作用の大きい二年間の消費減税よりも、現役世代に直接届く所得税や住民税の税額控除、そして社会保険料負担の軽減に優先的に使うべきではないかということを提案しています。
2026-06-22 衆議院 予算委員会: 2年間の食料品に係る消費税減税より、別の負担軽減策を優先すべきだと明示している。
現在「強く反対」に分類される姿勢はありません。